CreditGo - Microcréditos

Capturas de pantalla
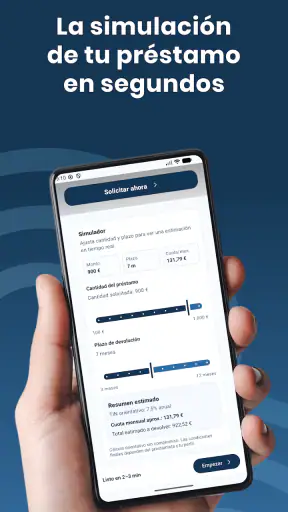
Detalles
- Valoración
- 66.00 reseñas
- Versión
- 1.0.23
- Desarrollador
- Tip4Tap
Análisis de Norviv
Cuando aparece un gasto inesperado, lo difícil no siempre es encontrar una opción de financiación, sino entender rápidamente si encaja con nuestra situación. He probado CreditGo - Microcréditos con esa pregunta en mente: ¿sirve realmente para resolver una necesidad puntual sin convertir una decisión urgente en una mala decisión financiera? Mi impresión es bastante clara: puede resultar útil por su enfoque directo y su gestión desde el móvil, pero conviene usarlo como una herramienta concreta, no como una extensión habitual del presupuesto.
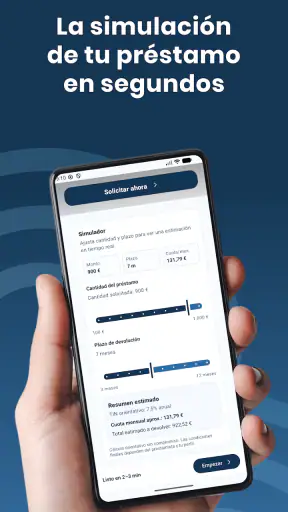
La aplicación pertenece a la categoría de finanzas y está desarrollada por Tip4Tap. Su propuesta gira alrededor de solicitar microcréditos y préstamos online para recibir el dinero en la cuenta en pocos minutos, siempre dentro de las condiciones que correspondan a cada solicitud. Es una idea sencilla, y precisamente por eso la experiencia depende menos de tener muchas funciones y más de que el proceso sea comprensible, transparente y fácil de revisar antes de aceptar.
En Android aparece como una aplicación gratuita, con clasificación PEGI 3, una valoración media de 4,7 basada en alrededor de mil valoraciones y más de diez mil instalaciones. También se identifica con la versión 1.0.23 y funciona desde Android 7.0. Estos datos transmiten una aplicación relativamente accesible para muchos teléfonos, aunque yo no tomaría una valoración alta como sustituto de leer con calma el coste total de cada operación.
Cómo decidir si CreditGo encaja contigo
Yo decidiría si CreditGo encaja antes de iniciar una solicitud, no cuando ya estoy cansado de comparar opciones. En este apartado pondría en primer plano la relación entre la urgencia, el coste total y mi próxima fecha de cobro, porque una respuesta rápida solo es útil si también puedo cerrar la operación sin recurrir a otro crédito.
La primera pregunta no es cuánto puedes pedir
Antes de abrir la aplicación, yo empezaría por una pregunta más incómoda: ¿podré devolverlo sin depender de otro crédito? Si la respuesta es dudosa, el problema no se soluciona con una solicitud más rápida. CreditGo puede facilitar el acceso a una cantidad puntual, pero la rapidez no elimina la obligación de devolver el importe según el acuerdo. En este tipo de producto, el calendario pesa tanto como la cantidad recibida.
Me parece especialmente importante separar tres situaciones. La primera es un imprevisto aislado, como una reparación necesaria o un recibo que llega antes de cobrar. La segunda es una falta de dinero que se repite cada mes. La tercera es una deuda anterior que se pretende cubrir con una nueva. Para la primera, una solución de corto plazo puede tener sentido. Para las otras dos, yo buscaría antes una alternativa más estable, porque encadenar solicitudes puede hacer que una dificultad temporal se vuelva permanente.
Qué revisaría antes de confirmar
Mi consejo práctico es no quedarse con la cifra que aparece como disponible. Hay que revisar cuánto se recibe realmente, cuánto se devuelve en total, la fecha o calendario de pago y qué ocurre si no se cumple. También conviene comprobar que los datos personales y bancarios estén escritos correctamente. Un error en esa etapa puede añadir fricción justo cuando se busca rapidez.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Yo haría una pequeña prueba fuera de la aplicación: anotaría en el calendario el día previsto de devolución y restaría esa cantidad del dinero que normalmente queda después de vivienda, alimentación, transporte y recibos. Si el resultado deja el mes demasiado ajustado, CreditGo deja de ser una solución cómoda, aunque la solicitud parezca sencilla. Esta comprobación es más útil que fijarse únicamente en la velocidad del proceso.
La experiencia de uso y el valor de la sencillez
Lo que más sentido tiene en CreditGo es que concentra la gestión en el teléfono. Para alguien que no quiere desplazarse a una oficina o comparar formularios interminables, ese enfoque reduce pasos físicos y permite iniciar la solicitud desde cualquier lugar. La aplicación no intenta presentarse como una herramienta compleja de planificación financiera; su valor está en acompañar una necesidad específica de financiación.
Esa sencillez también tiene un límite. Una aplicación centrada en pedir dinero no sustituye a una hoja de presupuesto, una cuenta de ahorro ni una asesoría financiera. Si esperaba gráficos para analizar mis gastos, categorías de consumo o una visión completa de mis deudas, este no sería el tipo de herramienta que elegiría. La usaría para gestionar una solicitud concreta y después volvería a mi método habitual para controlar el presupuesto.
Dónde puede ganar frente a las alternativas habituales
La comparación más justa no es con una sola aplicación rival, sino con varias formas de resolver el mismo problema. Frente a una oficina o una entidad tradicional, CreditGo puede ser más cómoda para quien valora hacer el trámite online y evitar desplazamientos. Frente a pedir ayuda a familiares, ofrece un proceso más formal y separado de las relaciones personales. Frente a una tarjeta de crédito, puede parecer más delimitada si la necesidad es puntual y no se quiere tener una línea disponible para gastar repetidamente.
También veo una ventaja psicológica en tratar la solicitud como una operación independiente. Una tarjeta puede hacer que el gasto se sienta menos inmediato porque el límite permanece disponible. Un microcrédito, en cambio, obliga a pensar en una cantidad y una devolución concretas. Eso no lo hace automáticamente más barato, pero sí puede ayudar a evitar que una compra pequeña se convierta en una serie de gastos sin una fecha clara de cierre.
Otro punto a favor es la accesibilidad técnica. Al funcionar desde Android 7.0, no exige necesariamente un teléfono reciente. Para quien conserva un dispositivo funcional y solo necesita una aplicación financiera ligera, esto puede ser importante. Aun así, yo mantendría el sistema actualizado y usaría el móvil con bloqueo de pantalla, porque cualquier gestión relacionada con identidad y cuenta bancaria merece precaución adicional.
Un escenario cotidiano en el que sí la consideraría
Imaginemos que una persona cobra en pocos días, pero durante el fin de semana se avería un electrodoméstico esencial. Tiene ingresos regulares, sabe exactamente cuándo podrá devolver el dinero y ha comprobado que la cuota o el importe final cabe en su presupuesto. En ese caso, CreditGo puede servir como puente temporal. La clave no sería que el dinero llegue rápido, sino que la devolución ya esté prevista antes de enviar la solicitud.
Yo guardaría una captura o anotaría las condiciones aceptadas, no para desconfiar de la aplicación, sino para tener una referencia personal. También evitaría solicitar una cantidad superior a la estrictamente necesaria. Si el problema cuesta una cifra concreta, pedir más “por si acaso” aumenta la devolución sin resolver una necesidad adicional. Este es uno de los detalles que más diferencia una utilización prudente de una decisión impulsiva.
Cuándo elegiría otra categoría de solución
Si el gasto puede esperar, primero intentaría ahorrar la cantidad o negociar un aplazamiento directamente con quien cobra. Si se trata de una compra planificada, compararía el pago fraccionado ofrecido por el comercio con el coste total de un préstamo. Si existe una necesidad recurrente, buscaría revisar ingresos y gastos, hablar con la entidad bancaria o pedir orientación profesional antes de repetir un microcrédito.
Para una emergencia médica, una deuda importante o una situación de desempleo, tampoco asumiría que una aplicación de este tipo es la respuesta adecuada. En esos casos puede ser más importante encontrar apoyo social, asesoramiento financiero o una solución de mayor plazo. CreditGo está mejor alineada con una necesidad acotada que con un problema que requiere reorganizar toda la economía personal.
El coste de cambiar de alternativa
Pasar de CreditGo a otra opción no solo implica comparar cifras. También hay un coste de tiempo, documentación y comprensión. Una entidad tradicional puede requerir más pasos, pero quizá ofrezca una estructura más apropiada para una financiación prolongada. Una tarjeta puede ser más flexible, aunque esa flexibilidad facilita seguir gastando. Pedir ayuda a una persona cercana puede evitar ciertos costes financieros, pero introduce una dimensión personal que no todo el mundo quiere o puede asumir.
Por eso no compararía únicamente la rapidez. Compararía el coste total, el esfuerzo de solicitud, la fecha de devolución y el riesgo de que la alternativa me permita gastar más de lo que necesito. CreditGo tiene sentido cuando la prioridad es gestionar una cantidad puntual desde el móvil y ya tengo claro cómo cerraré la operación. Si necesito financiación amplia o más tiempo, aceptaría el esfuerzo adicional de estudiar otra categoría.
Hay otro coste de cambio que suele ignorarse: la atención. Cuando una aplicación hace sencillo iniciar una solicitud, podemos sentir la tentación de hacerlo antes de terminar la comparación. Mi método sería consultar primero las opciones disponibles, apuntar las condiciones relevantes y solo después decidir. Así la comodidad de CreditGo trabaja a mi favor, en lugar de empujarme a aceptar la primera solución que aparece.
Detalles prácticos que mejoran una decisión responsable
El primer consejo es preparar la información antes de empezar. Tener a mano los datos correctos reduce interrupciones y ayuda a detectar cualquier discrepancia. El segundo es realizar la solicitud desde una conexión privada y un dispositivo personal, nunca desde un equipo compartido. El tercero es revisar las notificaciones posteriores y conservar el calendario de pago en una aplicación de recordatorios independiente.
También separaría la evaluación de la aprobación. Que una solicitud pueda tramitarse online no significa que deba aceptarse automáticamente. La decisión final debería depender de la devolución total y de la capacidad real de pago. Si el proceso muestra una oferta que no coincide con lo que necesitaba, yo no la aceptaría por simple cansancio después de completar los pasos.
Un cuarto aprendizaje es mirar el crédito como una operación cerrada. No lo incorporaría a los gastos mensuales normales ni lo usaría para financiar suscripciones, compras impulsivas o pequeños caprichos acumulados. Si el dinero se destina a algo que pierde valor rápidamente, la devolución puede durar más que la utilidad de aquello que se compró. Esa relación entre duración del beneficio y duración de la deuda me parece un filtro muy útil.
Qué usuarios pueden sentirse cómodos con ella
CreditGo puede encajar con adultos que necesitan una solución financiera puntual, prefieren gestionar el proceso desde Android y tienen ingresos suficientemente previsibles para planificar la devolución. También puede ser práctica para quien valora una experiencia concentrada en el móvil y no quiere convertir un imprevisto pequeño en una visita presencial o en una conversación incómoda con familiares.
Yo la recomendaría con más cautela a quienes tienen ingresos variables, varias cuotas activas o poca visibilidad sobre sus gastos del mes. No porque la aplicación sea necesariamente inadecuada en todos esos casos, sino porque la rapidez puede ocultar una tensión presupuestaria que seguirá ahí después de recibir el dinero. Para menores no es una opción que deba considerarse: su clasificación PEGI 3 describe el contenido de la aplicación, no convierte un producto financiero en algo apropiado para cualquier edad.
Mi valoración de la propuesta de Tip4Tap
Tip4Tap ha planteado una aplicación de finanzas con una propuesta fácil de entender: solicitar microcréditos y préstamos online sin salir del teléfono. La valoración media de 4,7 y el volumen de alrededor de mil valoraciones indican que muchos usuarios han tenido una impresión positiva, y la cifra de instalaciones, por encima de diez mil, muestra que ya existe interés real por la herramienta. Para mí, esos datos son una señal para probarla con atención, no una razón para saltarse la lectura de las condiciones.
La versión 1.0.23 sugiere un producto que sigue siendo relativamente joven. Eso no es un defecto por sí mismo, pero sí me hace valorar más la claridad de cada pantalla, la estabilidad del proceso y la facilidad para encontrar la información de la operación. En una aplicación financiera, prefiero una interfaz sobria y explicativa antes que una experiencia llamativa que esconda los detalles importantes detrás de demasiados pasos.
Mi recomendación final según el caso
Mi recomendación es favorable, pero limitada: consideraría CreditGo para un imprevisto concreto cuando sé cuánto necesito, cuándo podré devolverlo y cuál será el coste total. La aplicación gratuita y su enfoque móvil hacen que probar el proceso sea sencillo, y su compatibilidad con versiones relativamente antiguas de Android amplía su utilidad práctica. Aun así, no la convertiría en una fuente habitual para completar el presupuesto.
Si buscas una herramienta para salir de un bache corto y tienes un plan de devolución realista, merece la pena valorar CreditGo - Microcréditos junto con otras alternativas antes de confirmar. Si buscas organizar tus finanzas, pagar una deuda antigua o cubrir gastos recurrentes, elegiría otra solución más estructural. La decisión correcta no es conseguir dinero lo antes posible, sino poder devolverlo sin crear el siguiente problema.
Preguntas frecuentes
01¿Qué es CreditGo - Microcréditos y cómo funciona?
CreditGo - Microcréditos es una aplicación orientada a solicitar pequeños préstamos desde el teléfono móvil. Tras registrarte, normalmente debes proporcionar datos personales, información de contacto y detalles económicos para que la plataforma evalúe tu solicitud. El importe disponible, el plazo de devolución y las condiciones dependen del perfil del usuario y de la evaluación realizada por el servicio.
02¿Qué requisitos se necesitan para solicitar un microcrédito en CreditGo?
Los requisitos pueden variar según el país, la normativa vigente y las políticas de CreditGo. Generalmente se solicita ser mayor de edad, contar con un documento de identidad válido, un número de teléfono, una cuenta bancaria y una fuente de ingresos verificable. Antes de enviar la petición, conviene revisar cuidadosamente las condiciones de elegibilidad y confirmar que la información proporcionada sea correcta.
03¿Cuánto dinero se puede pedir y en cuánto tiempo debe devolverse?
El importe y el plazo no son necesariamente iguales para todos los usuarios. CreditGo puede establecer límites basados en el historial de solicitudes, la capacidad de pago y los datos verificados durante el registro. La aplicación debería mostrar antes de la aceptación el importe recibido, las fechas de pago, los intereses, las comisiones y el coste total, por lo que es importante leer la oferta completa.
04¿CreditGo cobra intereses o comisiones adicionales?
Sí, un microcrédito puede incluir intereses, comisiones de gestión, cargos por determinados servicios o costes relacionados con retrasos en el pago. Las condiciones exactas deben consultarse directamente en la oferta presentada dentro de la aplicación y en el contrato. No conviene aceptar únicamente basándose en el importe anunciado: hay que comprobar la tasa aplicada, el total a devolver y las posibles penalizaciones.
05¿Es seguro utilizar CreditGo y qué ocurre si no puedo pagar a tiempo?
Antes de utilizar CreditGo, revisa su política de privacidad, los permisos solicitados, la empresa responsable del servicio y las opiniones de otros usuarios. También es fundamental evaluar si podrás cumplir el calendario de pagos. Un retraso puede generar cargos adicionales, afectar a tu historial crediticio o provocar gestiones de cobro, según la legislación aplicable. Nunca solicites un crédito sin comprender sus consecuencias.


